Supposons que vous ayez des dettes à taux d’intérêt élevé, comme des soldes de cartes de crédit, des prêts personnels ou des marges de crédit. Un prêt de consolidation de dettes par le biais de l’équité immobilière peut être un moyen concret de reprendre le contrôle de vos finances. Cette stratégie permet aux propriétaires d’utiliser la valeur nette accumulée sur leur propriété pour rembourser plusieurs créances et les remplacer par un seul prêt à taux réduit, avec un seul versement mensuel.
Dans ce guide, vous découvrirez le fonctionnement d’un tel prêt, ses avantages, ses risques, et comment Alliance Hypothécaire peut vous aider à choisir la solution idéale selon votre situation financière.
Qu’est-Ce Qu’un Prêt De Consolidation De Dettes Par Équité Immobilière?
Il s’agit d’un prêt garanti par votre propriété qui vous permet de rembourser plusieurs dettes à taux élevé en utilisant la valeur nette (équité) que vous avez bâtie au fil des ans.
Définition
C’est un prêt qui utilise votre maison comme garantie pour vous permettre de:
- Rembourser vos cartes de crédit.
- Liquider vos prêts personnels.
- Éliminer les marges de crédit à taux d’intérêt élevé.
- Regrouper tous vos soldes en un seul prêt à taux avantageux.
Fonctionnement
- Vous empruntez sur la valeur nette disponible de votre maison.
- Vous utilisez les fonds pour rembourser vos dettes actuelles.
- Ces dettes sont remplacées par un seul nouveau versement mensuel.
Autres Appellations Courantes
- Prêt sur valeur nette pour consolidation de dettes.
- Consolidation de dettes par hypothèque.
- Refinancement pour consolidation.
Comment Fonctionne La Consolidation De Dettes Par L’équité Immobilière
Voici les étapes typiques suivies par les propriétaires:
Étapes
- Dressez la liste de toutes vos dettes et de leurs soldes.
- Calculez la valeur nette disponible dans votre maison.
- Demandez un prêt sur valeur nette, une HELOC (marge de crédit hypothécaire) ou un refinancement.
- Utilisez les fonds pour rembourser vos créanciers.
- Effectuez un seul versement mensuel à l’avenir.
Types De Produits De Valeur Nette Immobilière Pour La Consolidation
Voici les principales options:
A) Prêt Sur Valeur Nette Immobilière
Il vous permet d’emprunter une somme fixe en utilisant votre maison comme garantie.
- Versement d’une somme forfaitaire unique.
- Taux d’intérêt fixe.
- Versements mensuels fixes.
- Idéal pour: Les personnes recherchant des paiements stables et un calendrier de remboursement prévisible.
B) Marge de Crédit Hypothécaire (HELOC)
Un produit de crédit renouvelable garanti par votre propriété.
- Empruntez selon vos besoins, jusqu’à votre limite de crédit.
- Payez des intérêts uniquement sur le montant utilisé.
- Taux d’intérêt variable.
- Options de remboursement flexibles (intérêts seuls ou capital et intérêts).
- Idéal pour: Un remboursement de dettes progressif ou pour ceux qui souhaitent un accès continu au crédit.
C) Refinancement Hypothécaire
- Remplacez votre hypothèque actuelle par une nouvelle plus importante.
- Intégrez vos dettes dans le nouveau solde hypothécaire.
- Souvent l’option offrant le taux d’intérêt le plus bas.
- Idéal pour: Les propriétaires disposant d’une valeur nette importante et ayant un plan de remboursement à long terme.
Avantages De La Consolidation Par L’équité Immobilière
- Taux d’intérêt inférieurs à ceux des prêts personnels et des cartes de crédit.
- Un seul paiement mensuel simplifié.
- Amélioration du flux de trésorerie mensuel (liquidités).
- Budgétisation facilitée.
- Amélioration potentielle de la cote de crédit.
- Chemin plus rapide vers une vie sans dettes.
Risques et Considérations
- Votre maison sert de garantie: risque de saisie en cas de défaut de paiement.
- Les périodes de remboursement plus longues peuvent augmenter le total des intérêts payés.
- Frais de mise en place (évaluation, frais notariés).
- Taux variables sur les marges de crédit hypothécaires.
- Tentation de recréer de nouvelles dettes sur les cartes de crédit.
Note: Cette stratégie est plus efficace lorsqu’elle est jumelée à un plan de remboursement clair et à des habitudes de dépenses disciplinées.
Qui Devrait Envisager Cette Option?
Cette solution peut vous convenir si vous:
- Possédez une maison avec une équité suffisante.
- Avez des dettes de cartes de crédit ou de prêts à taux élevé.
- Avez un revenu stable.
- Avez du mal avec vos liquidités mensuelles.
- Voulez simplifier vos finances.
Comparaison: Prêt Sur Valeur Nette Immobilière Vs Autres Options De Consolidation
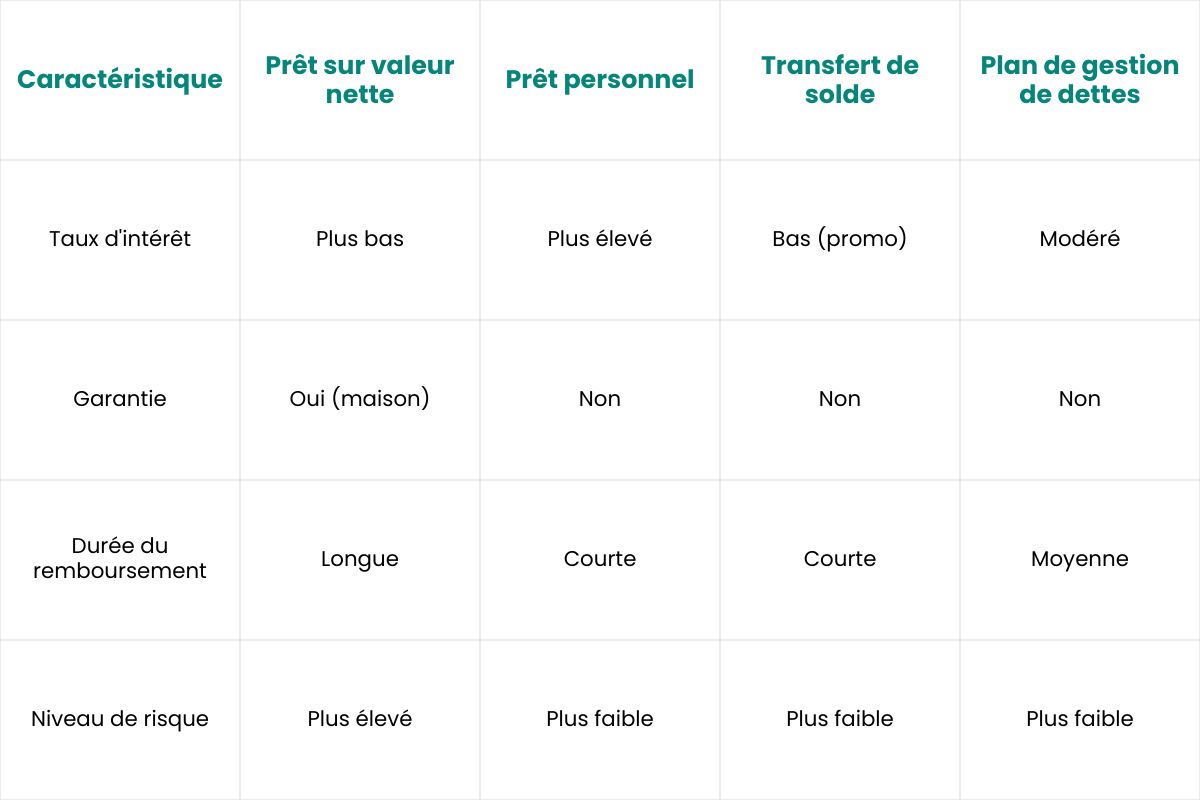
Coûts et taux d’intérêt
Taux D’intérêt
- Prêts sur valeur nette: fixes ou variables
- HELOC: généralement variables
- Refinancement: souvent les plus bas
Frais Typiques
- Évaluation de la propriété
- Frais juridiques et d’enregistrement
- Recherche de titres
- Frais administratifs
- Frais de quittance
Comprendre les règles des Marges de Crédit Hypothécaires (HELOC) au Canada
- Vous pouvez emprunter jusqu’à 65 % de la valeur de votre maison via une HELOC.
- Le total combiné (hypothèque + HELOC) ne peut excéder 80 % de la valeur marchande (LTV).
- Équité minimale requise : 20 % pour une HELOC liée à l’hypothèque, 35 % pour une HELOC autonome.
- Le « test de résistance » (stress test) s’applique lors de la qualification.
Comment Alliance Hypothécaire Peut Vous Aider
Alliance Hypothécaire est un réseau national de courtiers hypothécaires qui met en relation les emprunteurs avec plusieurs prêteurs partout au Canada.
Aide À La Consolidation
- Analyse de vos dettes et de votre valeur nette
- Comparaison des prêts, HELOC et refinancements
- Recherche de taux compétitifs
- Création d’une stratégie personnalisée
Avantages De Travailler Avec Un Courtier
- Accès à plus de prêteurs
- Conseils transparents
- Meilleures chances d’approbation
- Une seule demande, plusieurs offres
Conditions de Qualification
Les prêteurs regardent surtout:
- La valeur nette disponible
- La cote de crédit
- La stabilité du revenu
- Le ratio dette/revenu
- La valeur de la propriété
- Le solde hypothécaire actuel
Conseils Pour Réussir Sa Consolidation
- Fermer ou limiter les anciens comptes de crédit
- Éviter les nouvelles dettes
- Payer plus que le minimum
- Créer un fonds d’urgence
- Respecter le plan de remboursement
- Suivre vos progrès régulièrement
Processus de Demande
- Lister toutes vos dettes
- Estimer votre valeur nette
- Parler à un courtier ou prêteur
- Choisir la meilleure option
- Soumettre les documents
- Rembourser les dettes et commencer le nouveau plan
Un prêt de consolidation de dettes avec valeur nette peut être un outil puissant pour les propriétaires canadiens qui veulent remplacer des dettes coûteuses par un seul paiement abordable. Même s’il offre des taux plus bas et des paiements simplifiés, il comporte des risques puisque votre maison sert de garantie.
Avant d’aller de l’avant, il est important d’examiner vos options et de consulter un professionnel qualifié.
Les conseillers d’Alliance Hypothécaire peuvent vous aider à comparer les prêts, les HELOC et les refinancements pour bâtir une stratégie adaptée à vos objectifs et à votre situation financière.
Foire aux questions (FAQ)
Est-il judicieux de consolider ses dettes avec un prêt sur valeur nette?
Oui, si vous avez un revenu stable, suffisamment d’équité et un plan de remboursement rigoureux.
De combien d’équité ai-je besoin?
La plupart des prêteurs exigent entre 20 % et 35 % de valeur nette, selon le produit.
Cela affectera-t-il ma cote de crédit?
Il peut y avoir un impact léger lors de la demande (enquête de crédit), mais l’effet à long terme est généralement positif grâce à la réduction du ratio d’endettement.
Que se passe-t-il si je ne peux plus payer?
Comme la maison sert de garantie, le prêteur pourrait entamer des procédures de délaissement ou de vente sous contrôle de justice.